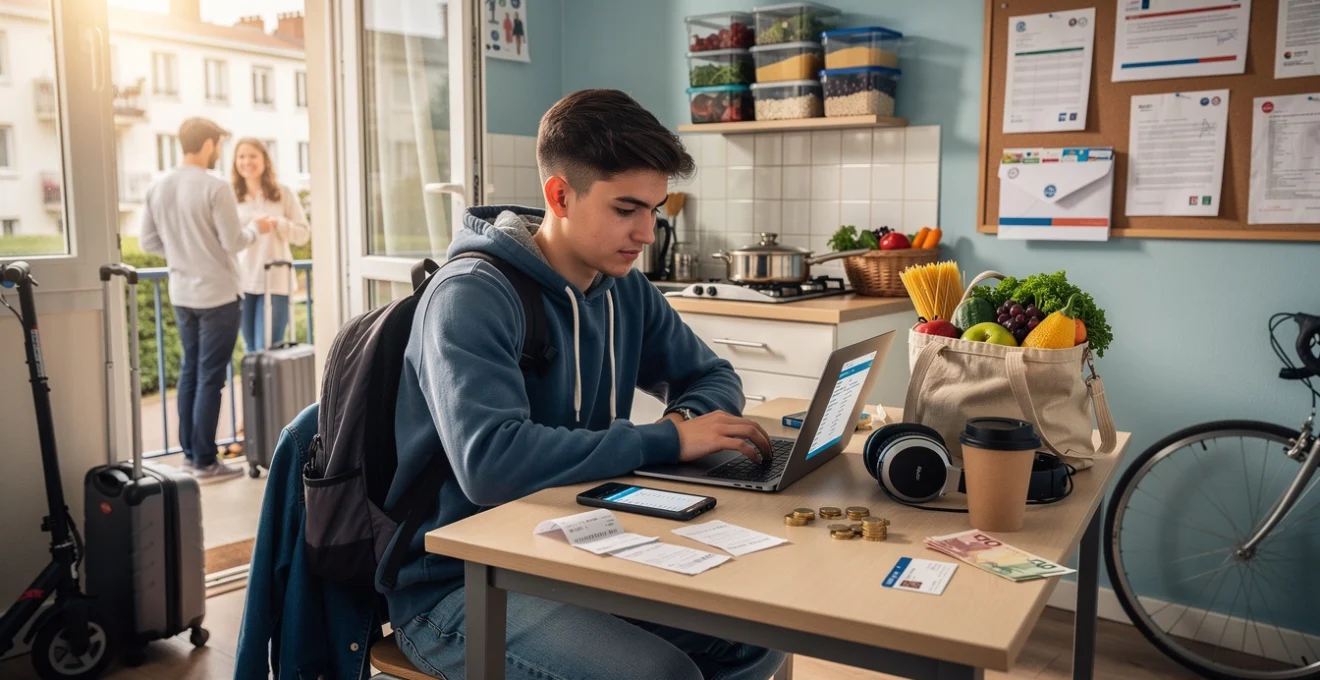
La gestion financière étudiante représente aujourd’hui un défi majeur pour près de 2,8 millions d’étudiants français. Entre l’inflation qui a augmenté de 5,2% en 2022 et des coûts de logement qui peuvent atteindre 70% du budget mensuel, maîtriser ses finances devient une compétence essentielle. Les étudiants d’aujourd’hui font face à une réalité économique complexe où chaque euro compte, rendant cruciale la connaissance des stratégies d’optimisation budgétaire. Cette situation nécessite une approche méthodique et l’exploitation intelligente des nombreuses opportunités disponibles pour réduire les dépenses tout en maintenant un niveau de vie décent.
Stratégies d’optimisation budgétaire pour les frais de logement étudiant
Le logement constitue généralement le poste de dépense le plus important dans le budget étudiant, représentant en moyenne 550 euros par mois selon les dernières études. Cette charge financière considérable nécessite une approche stratégique pour être optimisée efficacement.
Colocation étudiante et répartition des charges locatives
La colocation représente l’une des solutions les plus efficaces pour diviser par deux ou trois les coûts de logement. Au-delà du simple partage du loyer, cette formule permet de mutualiser l’ensemble des charges : électricité, gaz, internet, assurance habitation. La répartition équitable des coûts peut générer des économies substantielles, particulièrement dans les grandes villes où les loyers atteignent des sommets. L’établissement d’un budget collectif transparent évite les conflits et optimise la gestion des dépenses communes comme les produits d’entretien ou les équipements électroménagers partagés.
Résidences universitaires CROUS et critères d’attribution
Les résidences CROUS offrent des tarifs préférentiels avec des chambres à partir de 150 euros mensuel. Ces logements sociaux étudiants sont attribués selon des critères sociaux précis : revenus familiaux, distance géographique, situation familiale. Le barème d’attribution, révisé annuellement, prend en compte l’échelon de bourse et la composition familiale. Les demandes s’effectuent via le Dossier Social Étudiant (DSE) entre janvier et mai, avec des résultats communiqués en juin. Cette anticipation dans les démarches administratives s’avère cruciale car les places sont limitées et très demandées.
Solutions de logement intergénérationnel et avantages financiers
Le logement intergénérationnel propose une alternative innovante où l’étudiant loge chez une personne âgée en échange de services ou d’une présence. Cette formule, encadrée par des associations spécialisées, permet d’obtenir un hébergement à tarif réduit, parfois contre seulement 100 à 200 euros mensuels. L’étudiant bénéficie d’un environnement stable et calme, favorable aux études, while la personne âgée profite d’une compagnie et d’une aide ponctuelle. Certains programmes proposent même une gratuité totale en échange d’une présence nocturne et de quelques heures d’aide hebdomadaires.
Négociation des dépôts de garantie et frais d’agence
La négociation des frais annexes au logement peut représenter des économies significatives. Les frais d’agence, plafonnés légalement à un mois de loyer hors charges, peuvent parfois être négociés, particulièrement en fin de période de location ou pour des
logements restés longtemps vacants. Le dépôt de garantie, généralement limité à un mois de loyer hors charges pour une location vide, peut parfois être échelonné (par exemple moitié à l’entrée, moitié le mois suivant) si vous en faites la demande en amont. Vous pouvez aussi limiter certains frais en privilégiant les locations de particulier à particulier, en évitant les options superflues (parking, cave non indispensable) et en vérifiant systématiquement l’état des lieux pour récupérer l’intégralité de votre caution en fin de bail. Enfin, pensez aux dispositifs de garantie comme Visale, qui rassurent le propriétaire et facilitent parfois la négociation.
Maximisation des aides financières et bourses d’études disponibles
Pour beaucoup d’étudiants, les aides financières représentent un pilier essentiel du budget mensuel. Pourtant, chaque année, de nombreux dispositifs restent sous-utilisés, faute d’information ou de démarches dans les temps. En identifiant précisément les bourses, allocations et fonds d’aide d’urgence auxquels vous pouvez prétendre, vous pouvez réduire significativement votre reste à charge. L’objectif est simple : faire en sorte que chaque aide disponible soit activée, afin de sécuriser votre budget étudiant et de limiter le recours au découvert ou au crédit.
Bourses sur critères sociaux CROUS et calcul du barème
La bourse sur critères sociaux (BCS) du CROUS est l’aide la plus connue, mais son barème reste souvent mal compris. Elle est attribuée en fonction d’un nombre de points calculés à partir des revenus du foyer fiscal de vos parents, du nombre d’enfants à charge et de la distance entre le domicile familial et votre établissement d’enseignement supérieur. Selon votre échelon (de 0 bis à 7), vous pouvez percevoir entre quelques centaines et plus de 5 000 euros par an, versés en 10 mensualités. Pour calculer votre éligibilité, il est indispensable de remplir le Dossier Social Étudiant (DSE) en ligne, dès le mois de janvier précédant la rentrée suivante, même si vous n’êtes pas encore certain de votre orientation.
Une fois votre échelon défini, la bourse sur critères sociaux impacte aussi d’autres aspects de votre vie étudiante : priorisation pour un logement CROUS, tarifs réduits dans certains services universitaires, voire exonération partielle ou totale des droits d’inscription dans les établissements publics. Vous vous demandez si cela vaut la peine de passer du temps sur le DSE ? Oui, car même un échelon bas peut représenter plusieurs centaines d’euros de soutien annuel, ce qui allège immédiatement la pression sur votre budget étudiant. Prenez également l’habitude de vérifier chaque année les mises à jour du barème, car une légère variation de revenus familiaux peut faire changer d’échelon.
Aides au logement CAF et simulation APL
Les aides au logement versées par la CAF (APL, ALS, ALF selon les situations) constituent un levier majeur pour réduire vos frais de logement. Le montant dépend de plusieurs paramètres : montant du loyer, type de logement (CROUS, privé, colocation), ressources de l’étudiant, situation familiale, et localisation géographique. Dans les grandes agglomérations étudiantes, l’APL peut représenter entre 100 et 250 euros par mois, soit une réduction immédiate et durable de votre budget logement. Il est donc stratégique d’intégrer cette aide dans votre calcul de budget étudiant dès votre recherche d’appartement.
Pour estimer le montant auquel vous pouvez prétendre, la première étape consiste à utiliser le simulateur en ligne de la CAF. Cette simulation APL vous donne une idée réaliste de votre futur reste à charge, ce qui vous aide à cibler un loyer compatible avec vos ressources. La demande se fait ensuite directement sur le site, une fois votre bail signé, avec transmission de vos justificatifs. Attention : l’aide n’est pas rétroactive, et les premiers versements interviennent généralement un mois après la demande. Plus vous anticipez, moins vous subissez de décalage de trésorerie au début de votre installation.
Bourses d’excellence et programmes de mécénat d’entreprise
Au-delà de la BCS, il existe de nombreuses bourses d’excellence, souvent méconnues, proposées par des régions, des fondations ou des entreprises. Elles récompensent des parcours académiques remarquables, des projets associatifs, artistiques ou entrepreneuriaux, ou encore une orientation vers des filières spécifiques jugées prioritaires (santé, ingénierie, numérique, transition écologique…). Les montants varient de quelques centaines à plusieurs milliers d’euros par an, avec parfois un accompagnement sous forme de mentorat ou de stage garanti. Intégrer ce type de dispositif dans votre stratégie financière peut profondément transformer votre budget étudiant.
Les programmes de mécénat d’entreprise fonctionnent un peu comme des partenariats gagnant-gagnant : l’étudiant bénéficie d’un soutien financier, de ressources pédagogiques ou d’un réseau professionnel, tandis que l’entreprise valorise son engagement sociétal et repère de futurs talents. Comment identifier ces opportunités ? En consultant les sites des grandes écoles et universités, les pages “bourses et financements” des régions, ainsi que les fondations d’entreprise liées à votre domaine d’études. Pensez aussi à discuter avec le service des relations entreprises de votre établissement : il connaît souvent des appels à candidatures peu médiatisés, mais très avantageux.
Fonds national d’aide d’urgence et procédures de demande
Lorsqu’une situation de précarité survient brutalement (rupture familiale, perte de job étudiant, frais de santé imprévus), le Fonds national d’aide d’urgence (FNAU) du CROUS peut intervenir en complément ou en alternative aux dispositifs classiques. Il s’agit d’aides ponctuelles ou annuelles, attribuées après étude approfondie de votre situation par un assistant social du CROUS. Les montants ne sont pas automatiques, mais ils peuvent couvrir des dépenses vitales : loyer en retard, caution, frais de transport pour un stage obligatoire, charges médicales, etc. L’objectif est de vous éviter une spirale d’endettement ou l’abandon de vos études pour raisons financières.
La procédure de demande commence toujours par une prise de rendez-vous avec le service social du CROUS dont vous dépendez. Lors de l’entretien, vous devez présenter un dossier le plus complet possible : justificatifs de ressources, charges, dettes éventuelles, et explication détaillée de la situation d’urgence. Beaucoup d’étudiants hésitent à franchir cette étape par peur du jugement, mais les assistants sociaux sont précisément là pour vous accompagner, pas pour vous sanctionner. En cas d’accord, l’aide peut être versée rapidement, parfois en quelques semaines, ce qui en fait un véritable filet de sécurité pour votre budget étudiant en cas de coup dur.
Techniques de réduction des coûts alimentaires et courses quotidiennes
L’alimentation représente souvent le deuxième poste de dépenses après le logement, avec un budget moyen estimé entre 200 et 300 euros par mois pour un étudiant vivant seul. Avec l’inflation alimentaire, ce montant peut rapidement augmenter si vous ne mettez pas en place de stratégie. Pourtant, bien manger avec un petit budget reste possible, à condition d’anticiper, de comparer et de profiter des nombreux bons plans existants. L’idée n’est pas de se priver, mais d’apprendre à dépenser intelligemment, en combinant applications, programmes de fidélité et organisation des repas.
Applications anti-gaspillage too good to go et phenix
Les applications anti-gaspillage comme Too Good To Go et Phenix sont devenues des alliées incontournables pour un budget étudiant serré. Le principe est simple : des commerces (boulangeries, supermarchés, restaurants, traiteurs) proposent en fin de journée des paniers d’invendus à prix fortement réduits, généralement entre 3 et 5 euros pour une valeur marchande qui peut dépasser 12 à 15 euros. Pour vous, c’est à la fois une opportunité de varier votre alimentation et un moyen de réduire drastiquement votre budget courses, tout en participant à la lutte contre le gaspillage alimentaire.
Concrètement, vous réservez votre panier dans l’application, vous payez en ligne, puis vous récupérez vos produits sur un créneau horaire précis. L’effet “surprise” nécessite un peu de flexibilité dans vos menus, mais il peut devenir un vrai jeu pour composer des repas créatifs à moindre coût. Vous habitez en résidence étudiante ou en colocation ? Rien n’empêche de mutualiser ces paniers avec vos colocataires pour réduire encore plus la facture. En combinant une ou deux commandes par semaine via ces applis avec des courses classiques bien ciblées, vous pouvez économiser plusieurs dizaines d’euros chaque mois.
Programmes de fidélité étudiants leclerc et carrefour
Les grandes enseignes comme Leclerc ou Carrefour proposent des programmes de fidélité particulièrement intéressants pour les étudiants, avec des remises immédiates ou différées sur des gammes spécifiques (produits du quotidien, papeterie, hygiène…). En utilisant systématiquement votre carte de fidélité lors de vos passages en caisse, vous cumulez des avantages convertibles en bons d’achat ou en remises sur des paniers ultérieurs. Sur un semestre, ces “petites” économies finissent par financer une partie de vos courses alimentaires ou de vos achats de fournitures.
Certains magasins vont plus loin en organisant des opérations spéciales “rentrée étudiante” avec des offres du type “un acheté, un offert” ou des réductions ciblées sur les produits à forte rotation chez les jeunes : pâtes, sauces, boissons, produits surgelés, petit électroménager. Vous pouvez aussi profiter des marques distributeurs, souvent 20 à 30 % moins chères que les grandes marques pour une qualité comparable. L’astuce consiste à consulter les catalogues promotionnels en ligne avant de faire vos courses, afin de construire votre liste en fonction des meilleures offres de la semaine. Vous transformez ainsi votre budget alimentaire étudiant en véritable budget optimisé.
Meal prep et planification nutritionnelle budgétaire
Le meal prep (préparation des repas à l’avance) est une technique redoutablement efficace pour concilier budget serré, gain de temps et alimentation équilibrée. Le principe : vous consacrez 2 à 3 heures par semaine à cuisiner en grande quantité des plats simples (curry de légumes, gratins, salades de lentilles, pâtes complètes, poêlées de légumes surgelés) que vous répartissez ensuite en portions individuelles. Ces portions sont conservées au réfrigérateur ou au congélateur et vous n’avez plus qu’à les réchauffer au fil de la semaine. Résultat : moins de tentations de livraison à domicile, moins de gaspillage, et un coût par repas qui peut facilement descendre en dessous de 2 ou 3 euros.
Vous hésitez à vous lancer parce que cela vous semble compliqué ? Pensez au meal prep comme à un planning de révisions : une bonne préparation en amont rend le reste beaucoup plus fluide. Commencez par planifier vos repas de base (déjeuners et dîners) sur 5 jours, en privilégiant les ingrédients polyvalents comme le riz, les légumineuses, les œufs, les légumes de saison et les boîtes de conserve (tomates, thon, maïs). Vous pouvez ensuite ajouter quelques extras “confort” si votre budget le permet. En suivant cette méthode, votre budget nourriture étudiant devient prévisible, au lieu d’être dicté par les achats impulsifs ou les fringales de dernière minute.
Marchés de producteurs locaux et achats en circuits courts
Les marchés de producteurs locaux et les circuits courts ne sont pas réservés aux budgets confortables, contrairement aux idées reçues. En achetant des fruits et légumes de saison, des œufs ou des produits laitiers directement aux producteurs, vous pouvez souvent bénéficier d’un meilleur rapport qualité-prix que dans certaines grandes surfaces, surtout en fin de marché lorsque les commerçants bradent leurs invendus. Cette approche demande un peu de flexibilité (vous cuisinez ce que vous trouvez, et non l’inverse), mais elle peut vous aider à maintenir un bon équilibre nutritionnel sans exploser votre budget.
Les circuits courts, comme les AMAP ou les paniers hebdomadaires proposés par des associations étudiantes, vous permettent aussi de mutualiser les coûts avec d’autres étudiants. C’est un peu comme partager un abonnement de streaming, mais pour votre alimentation : chacun participe au panier commun, puis se répartit les produits. En plus de l’aspect financier, ces achats responsables renforcent votre lien avec le territoire et sensibilisent à une consommation plus durable. Intégrer une visite hebdomadaire au marché dans votre routine, c’est donc une double victoire : pour votre budget alimentaire étudiant et pour la qualité de votre assiette.
Optimisation des frais de transport et mobilité étudiante
Les frais de transport peuvent rapidement peser dans le budget étudiant, surtout si vous devez vous déplacer quotidiennement entre votre logement, votre campus et éventuellement un job. Selon les villes, un abonnement mensuel de transports en commun varie entre 20 et 80 euros, ce qui représente une part non négligeable des dépenses. Pourtant, en combinant les bons dispositifs étudiants, le vélo et quelques astuces de planification, vous pouvez alléger cette charge tout en conservant une mobilité optimale.
La plupart des métropoles proposent des abonnements spécifiques pour les moins de 26 ans ou les étudiants, souvent à tarif réduit par rapport au prix standard. En Île-de-France, par exemple, la carte Imagine R permet des déplacements illimités sur l’ensemble du réseau (métro, RER, bus, tram, trains) pour un coût mensualisé qui reste inférieur à l’achat ponctuel de tickets. Dans d’autres régions, des cartes jeunes, des pass campus ou des tarifs solidaires existent : il est donc crucial de consulter les sites des réseaux de transport locaux dès votre installation. Vous avez prévu de rentrer régulièrement chez vos parents en train ? Pensez aussi à la carte Avantage Jeune de la SNCF, qui offre jusqu’à 30 % de réduction sur les billets.
À côté des transports en commun, le vélo reste un mode de déplacement imbattable pour réduire les coûts, surtout dans les villes adaptées. Investir dans un vélo d’occasion robuste revient vite moins cher qu’un abonnement mensuel de bus, et vous économisez en prime sur la salle de sport. De nombreuses villes proposent aussi des services de vélos en libre-service (type Vélib’, VélôToulouse, Vélivert…) à tarif étudiant, voire des aides financières pour l’achat d’un vélo ou d’un vélo électrique. Enfin, pour les trajets plus longs ou occasionnels, le covoiturage (Blablacar, trajets campus-domicile) permet de diviser les frais d’essence et de péage tout en réduisant votre empreinte carbone.
Revenus complémentaires et jobs étudiants réglementés
Même avec un budget optimisé, il est parfois nécessaire de compléter ses revenus pour financer ses études et ses dépenses courantes. Les jobs étudiants, les missions ponctuelles et les stages rémunérés jouent alors un rôle central dans l’équilibre financier. L’enjeu consiste à trouver des activités génératrices de revenus compatibles avec votre rythme d’études, mais aussi avec la réglementation en vigueur (surtout pour les étudiants étrangers). Un bon compromis permet non seulement de soulager votre budget, mais aussi d’enrichir votre CV et d’acquérir des compétences professionnelles valorisables.
Les secteurs les plus prisés restent la restauration, la grande distribution, l’animation, la garde d’enfants, le soutien scolaire ou encore les postes d’accueil. De plus en plus de plateformes spécialisées (comme Student Pop ou d’autres agences de missions étudiantes) proposent des missions courtes et flexibles, que vous pouvez accepter en fonction de votre emploi du temps. Cette flexibilité est précieuse pour éviter que votre job ne prenne le pas sur vos études. Vous pouvez également explorer les opportunités au sein de votre université : tutorat, surveillance d’examens, accueil à la bibliothèque, aide informatique… Ces postes sur campus ont l’avantage de limiter les temps de trajet.
Pour les étudiants internationaux, il est essentiel de vérifier les limites légales d’heures travaillées (souvent 964 heures par an, soit environ 20 heures par semaine) fixées par le type de visa ou de titre de séjour. Dépasser ces seuils peut entraîner des complications administratives. Enfin, n’oubliez pas que certains stages et contrats d’alternance, en plus d’être obligatoires dans votre cursus, offrent une rémunération mensuelle qui peut devenir votre principale source de revenus. En choisissant un job étudiant ou une alternance en lien avec vos études, vous investissez à la fois dans votre budget présent et dans votre employabilité future.
Outils numériques de gestion financière et applications budgétaires
Suivre son budget étudiant “au feeling” conduit souvent aux mêmes surprises désagréables : découvert non anticipé, frais bancaires, incapacité à honorer une facture imprévue. À l’inverse, utiliser des outils numériques de gestion financière permet de garder une vision claire de vos entrées et sorties d’argent, un peu comme un tableau de bord pour vos études. Tableurs, applications de gestion de budget, fonctionnalités intégrées aux applications bancaires : les solutions sont nombreuses, gratuites pour la plupart, et particulièrement adaptées aux besoins des étudiants.
Des applications comme Bankin’, Linxo, Pilote Budget ou encore les modules de suivi proposés par certaines néobanques catégorisent automatiquement vos dépenses (loyer, alimentation, transport, loisirs) et vous permettent de visualiser, en temps réel, où part votre argent. Vous pouvez définir des budgets mensuels par poste de dépense et recevoir des alertes en cas de dépassement. C’est un peu comme avoir un coach financier dans votre poche : au fil des semaines, vous repérez vos “fuites” (livraisons trop fréquentes, abonnements oubliés, achats impulsifs) et vous ajustez vos habitudes. En complément, un simple tableau Excel ou Google Sheets peut suffire à structurer votre budget prévisionnel et à comparer, chaque fin de mois, vos prévisions à la réalité.
Pour aller plus loin, certaines méthodes comme la règle 50/30/20 ou la méthode des enveloppes peuvent être mises en œuvre via ces outils numériques. Vous pouvez, par exemple, créer des sous-comptes ou des “enveloppes” virtuelles dédiées (loyer, alimentation, épargne, loisirs) et y transférer un montant fixe dès la réception de vos revenus. Une fois l’enveloppe “loisirs” vide, vous savez que vous avez atteint votre limite pour le mois, sans toucher à votre budget essentiel. En combinant ces applications budgétaires à quelques bons réflexes (consulter son solde régulièrement, désactiver l’autorisation de découvert, automatiser un petit virement d’épargne), vous transformez la gestion de votre budget étudiant en une routine simple et rassurante, plutôt qu’en source de stress permanente.